Visar inlägg med etikett Investera. Visa alla inlägg

3 tankar om ekonomi

Tanke 1: Skojighetsgraden i sparande

I ett inlägg från Frihetsmamman för ett par veckor sedan ("Är det jobbigt att tvingas vara sparsam") skriver hon bland annat:

"Men ja, visst är det roligare att vara sparsam när det inte är ett måste".

Aaargh jag tampas med detta nu. Det vill säga: Jag tycker inte att det är roligare att vara sparsam när det inte är ett måste. Tvärt om, jag har nästan helt förlorat intresserat för det. Jag UNNAR (brrr) mig åt höger och vänster. Inte såsom gemene man tänker naturligtvis, men enligt mina mått. Som att jag, vid random köp take-away (till barnen givetvis, själv lagar jag alltid high cuisine från scratch), köper burken med läsk på pizzerian istället för att ta en proaktiv tur till Lidl och får 1,5 liter för samma peng. Jag köper mitt favoritschampo Redken Allsoft så att det alltid finns hemma, istället för att festa till någon gång vartannat år. Och när jag nu går i julgranstankar för första gången på några år är det all bets off, jag ska ha den största, finaste gran som min takhöjd tillåter.

Det har ju också varit rätt himpavimpa i ekonomin med flytten och omställning efter att jag fått ny hög hyra men därtill slipper subventionera vår gemensamma lägenhet. Eftersom jag inte vet vad som är en normalmånad har jag inte haft fokus. Det blir ändring på det nu. Inte så att jag kommer att börja toksnåla. Men jag ska ta nackatag om min uppföljning och se vart pengarna rinner iväg. Och under ett par månader kommer jag att gå tillbaka till dagpeng. Ni vet, jag får en tilldelad pott på säg X kronor per dag jag inte får överskrida (jag lämnar medvetet fältet blankt då folk brukar rasa mot att jag lever för dyrt) för att bara köpa för pengar jag har istället för att, som varit fallet de senaste månaderna, nalla från spar. 2025 blir ett nystartsår, där alla parametrar är kända vilket känns bra. Frihetsmamman skrev också:

"Av egen erfarenhet vet jag ju att det också är roligare att vara lite extra sparsam de första åren när alla pengar in på ISK:t ger en tydlig skillnad."


Amen! Jag började som tidigare nämnts min sparresa med 3000 kronor på ett "sparkonto". Att se den summan dubblas för att sen tripplas och fyrdubblas var oerhört tillfredsställande. Jag minns än i dag känslan av de "stora" milstolparna av typen 50 000, 100 000 osv. Jag behöver nog återbesöka den motivationen igen. Kanske inte på ISK:arna, de lever sitt eget liv. Utan på buffertkontot i Kuckelimuck.

Låt gå att jag har pengar så att jag klarar mig bra resten av livet (förutsatt att jag inte hittar på dumheter), men jag har under året haft väldig turbulens på buffertkontot. I skrivande stund har jag "bara" 15 000 kronor där. Jag citationstecknar eftersom det väl är vad snittsvensken har (?), men för mig känns det långt ifrån tillräckligt. Jag vill ha så pass mycket att jag ska kunna betala en större resa alternativt renoveringsutgift på landet utan att kannibalisera på ISK. Så från och med förra lönen är det skärpning. Och jag tror att det kommer att kännas bra och motiverande. Det var tanke ett. Och på tal om ISK...

Tanke 2: Sänkt ISK-skatt till nyår

Det har väl inte undgått någon av er och mina bloggkollegor har säkert täckt ämnet på längden och tvären. Men eftersom jag har ett restriktivt förhållningssätt till dagligmedia var det först i slutet av november jag blev varse denna nyhet. Men det är väl strålande! 

Ni vet ju vad jag tyckte om ostkroksgate, d.v.s. signalpolitiskt fåneri i syfte att låtsas hata överklassen (men egentligen straffa småsparare och egenföretagare med egna pensionsavsättningar). Jag har inte satt mig in i detaljerna kring förändringen (annat än att det blir skattefritt upp till 150 000 och därefter reducerad skatt) men applåderar detta. Gemene man måste uppmuntras att spara långsiktigt för att slippa nuvarande situation där 17 procent av folk med en bruttolön mellan 45 000 och 50 000 uppger att de inte skulle klara en månad utan lön.

Tanke 3: Indexfonder är bäst

Å vad ni måste vara trötta på detta tjat vid det här laget. Dessutom predikar jag för redan frälsta men en händelse under hösten triggade ändå denna tanke. Igen. Indexfonder är bäst, ingen protest. För att förklara min huvudbry måste jag backa bandet några år och jag minns ärligt talat inte om jag berättat detta tidigare. 

Jag har en bekant som för runt fyra år sedan blev lämnad av sin sambo, tillika pappan till sina barn. Vi behöver inte grotta i detaljerna kring detta, men låt oss säga att det var ett mindre snyggt lämn. 

Mannen i fråga var, för att använda en underdrift, kontrollerande gällande ekonomin. Klassisk uppdelning: Kvinnan jobbar deltid under barnens uppväxt för att tillåta den Entreprenöriella Mannen bygga firma. Om de lät överföra delar av hans pensionsavsättningar på henne? Ej. 

När han hux flux drog (efter att ha gjort slut på sms) blev min bekant hängande i limbo. Hon fick förvisso bo kvar i det hem de bott i sedan 25 år och han betalade gentilt alla löpande kostnader. Men de förde inga samtal kring framtiden, det vill säga: Hur länge skulle denna Act of Kindness pågå? Särskilt med tanke på att mannen förälskat sig i ny kvinna och som bekant kan ny aktör leda till revidering av status quo. 

Efter ett år av denna plåga stod jag inte ut utan pushade min bekant till att, mailledes, föra en dialog med exet. Jag skrev utkast, min bekant skrev om med egna ord. Jag hoppar alla turer men det hela slutade förhållandevis bra: Han skrev över huset på henne (han hade ändå flyttat in i en flådigare villa med nya förmågan), en av bilarna och därutöver fick hon en summa pengar att investera så att hon, givet sin låga deltidslön, skulle ha råd att drifta huset själv.

Fint kan en tycka, givet att hon hade laglig rätt till noll (de var sambos och han hade säkerställt att all egendom var skriven på honom). Eller rättare sagt: Hon hade rätt till hälften av husets innanmäte i form av 30 år gamla möbler och husgeråd, saker han var ointresserad av då han köpt nytt till nya huset och nya frun.

Det rörde sig om ett mindre antal miljoner vilket kan tyckas mycket generöst, men så återgå till stycke två: Hon skötte enligt ök allt hushållsnära så att han skulle ha tid att bygga företag. Företag som blev lönsamma och såldes för mångmiljonbelopp. Jag skulle klassa den summa hon fick som någonstans mellan kaffekassa och budget för ett par av hans bilköp. 

När så miljonerna låg på hennes Kuckelimuck kliade det i mina fingrar att hjälpa henne investera. Det var här det blev jidder. Min bekant valde nämligen att lyssna på honom. Varför? Kanske får man betänka att hon levt med honom i många år, han har varit Far I Huset, HSB etc. Det är svårt att mitt i livet dra om synapser i hjärnan och trots att jag sjöng indexfondernas lov landade rubb och stubb i utdelningsaktier. 

Och inte vilka utdelningsaktier som helst. I huvudsak två fastighetsbolag. Brrrr.....

Utdelningsaktier behöver inte imperativt vara sämre än indexfonder. Förutsatt att du:

a) Är intresserad nog så att du kan göra ett klokt, diversifierat urval.
b) Är intresserad nog så att du då och då ombalanserar, i det fall du märker att makroekonomiska förändringar riskerar att göra dina bolag obsoleta.

Som ni förstår har min bekant varken a eller b utan hon pytsade på anmodan in merparten av pengarna i dessa två fastighetsbolag. Bara det att de låg i samma sektor är ju rödflagg. När jag påtalade detta bollade hon tillbaka till Hanen som replikerade: "De här bolagen kommer alltid att leverera". Ja ni hör ju, vi har med en Testosteroninvesterare att göra. 

Så nu sitter min bekant med en kraftigt reducerad portfölj och årliga utdelningar på runt 60 000 kronor. Hade hon haft indexfonder hade hon enligt fyraprocentregeln kunnat plocka ut 120 000 kr om året.

Hon ringde mig för någon månad sedan och ondgjorde sig över sin prekära situation. "Vad ska jag göra? Ska jag sälja?". Hon hade nämligen lyssnat på ett avsnitt av Rikatillsammans där Jan i någon passus sagt att man kanske inte nödvändigtvis ska sälja när en aktie presterat dåligt under en period. Jag vet inte kontexten i uttalandet och han har säkert rätt. Men skåda nedan kurva. Grönt: Ett av valda fastighetsbolag (pil för köp). Rosa: OMX30. 


Visst går indexfonder ner ibland (som i skrivade stund slutet av november 2024). Men jag ser det som att börsen tar sats för nästa kliv uppåt. Och ja, det kan gå fort ner och det segar sig upp (börsen tar som bekant hissen ner men trapporna upp), vilket föranleder uttalanden som "Det är så tryggt med utdelningsaktier, de levererar i såväl upp- som nedgång!". Minus att de inte alltid gör det, lex Covid Utdelningsstopp. Dessutom är det svårt att generera utdelning om man går i konkurs.  

En indexfond är självrengörande. När ett bolag, likt grön graf ovan, underpresterar så till den grad att det inte längre kvalar in i fonden, petas det ut och ersätts med ett nytt up- and-coming-bolag. Ett bolag kanske (troligtvis) inte ens de vassaste av Professionella Investerare förmått identifiera. I en indexfond undviker du bolagsrisk, det vill säga risk att förlora dina investerade pengar, eftersom den alltid kommer att bestå av välfungerande bolag. 

De ingående bolagen kan under en period (normalt runt sju månader, i svåra fall upp till knappt två år genomsnittligt räknat) dippa i paritet med världsekonomins svängningar, men så länge du inte säljer har du kvar dina antal andelar. Och när världsekonomin sen pendlar tillbaka ökar storleken på dina andelar igen. Du kan sova gott om natten i trygg förvissning om att dina innehav är befriade från den enskilt största orsaken till investerarmisslyckande: Inblandning av människor i allmänhet samt Testosteroninvesterare i synnerhet. 

Vilka indexfonder ska man då ha? Vilka som helst om du frågar mig. Så länge de har ordet "Index" i sitt namn och en avgift på under 0,3 procent. Mina nuvarande fonder är bara två till antalet. För skojs skull petar jag in dem i den graf jag visade ovan (lila samt orange).


Från topp till botten ser ni (mina fonder i fet stil): Länsförsäkringar USA Indexnära, OMX 30, Spiltan Aktiefond Investmentbolag och slamkryparen längst ner är - låt oss vara transparenta - Corem - denna "superstabila utdelningsaktie" som "alltid kommer att leverera". 

Jag uppmanade min bekant att vända sig tillbaka till sitt ex för rådgivning. Jag har ingen lust att blanda mig i denna röra. I bästa fall kommer han till någon sorts självinsikt om sin investeringsrådgivande förmåga och erbjuder sig att lassa över lite mer deg som kompensation. Pengar han kanske har vett nog att inte ha åsikter om. 

Jag vet att ni vet allt detta, men propaganda är färskvara så jag kände att det var dags att göra ett återbesök i frågan. Äg alltid bara indexfonder. Om du absolut måste, avsätt en pott på max 10 procent du kan leka runt med. Kanske verkar det motivationshöjande för din spariver vilket är skäl nog för mig. Men låt indexfonderna göra de tunga lyften. 

I ett annat RikaTillsammansavsnitt (tror det var i serien om "Hur rik är svensken" under hösten) nämndes att merparten av svenskarna investerar i fonder men att aktiv förvaltning är överlägset mest populärt. Vilket på ett sätt är helt obegripligt givet att de i regel underpresterar OCH är dyrare. Men på ett sätt helt begripligt, eftersom gemene man likt min bekant graviterar mot Folk Som Uppger Sig Kunna Saker snarare än att lita på sin egen förmåga. 

Och ja, man får utdelning även i en indexfond, men den återinvesteras automatiskt. Ytterligare en vinst om du frågar mig (fullserviceprodukt!), eftersom livet rymmer så mycket mer än att hänga på Avanza. 

Mvh
FruEfficientBadass

P.s. Lyssna också gärna på något av Choose FI:s avsnitt med J L Collins, exempelvis detta. Väl investerad tid. 
Börsen för nykomlingar

Det var ett tag sedan jag skrev om börs och investeringar, annat än för att beklaga mig över mina egna innehav. Det trillar emellertid regelbundet in nya förmågor på min och andras sparbloggar, varför jag tänkte att det kunde vara lämpligt att plagiera en annan blogg för innehåll återbesöka ämnet om så än bara på ytan. Ironiskt nog är det vi som håller oss på ytan och bara glider med som får bäst avkastning, mer om det nedan. 

Jag får regelbundet mail från Avanza med tips om blogginlägg på olika teman. Jag är stor fan av Nicklas Andersson och hans balanserade börssyn och utsökta pedagogik som passar även nybörjare. I slutet av oktober fick jag mail med länk till inlägget Undvik de vanligaste misstagen på aktiemarknaden. Nedan en sammanfattning med mina kommentarer. Frivilliga får gärna justera protokollet i kommentatorsfältet.


1. Sprid riskerna

Nicklas säger: "Det vill säga äg minst 10 aktier fördelat på fem branscher". Mitt tillägg: Med en indexfond (som ju består av enskilda aktier) får du mycket bred riskspridning. Inte ens när ett företag konkar märker du av det eftersom det då ersätts av ett annat bolag. En indexfond investerar i massor av företag i olika branscher. 

Väljer du dessutom en globalfond får du geografisk spridning. Jag kan exempelvis rekommendera Länsförsäkringar Global Indexnära eller Avanza Global. Med en sådan fond behöver du bara ett innehav.

Alternativt att man väljer en två-tre indexfonder från den egna bankens utbud, såsom Robur Access Sverige, Robur Access USA och Robur Access Asien, i det fall du har Swedbank. 

Hur vet du vilka av din banks fonder som är indexfonder? När du är inne på din värdepappersdepå, sök på "Index" i sökrutan och se vad som kommer fram. Avgiften talar sitt tydliga språk. En indexfond ska inte ha högre avgift än 0,20-0,30%. 

Du kan också söka på sammanställningar på indexfonder och kolla vad som dyker upp, exempelvis här eller här. Det kan vara fiffigt, eftersom inte alla indexfonder har ordet "index" i sitt fondnamn. 

Det är emellertid viktigt att du inte låter sökandet efter den ultimata indexfonden (eller de ultimata fonderna/utdelningsaktierna/aktierna heller för den delen) hindra dig från att komma igång. Ponera att du kommer fram till att Avanza global är den mest kostnadseffektiva indexfonden på marknaden, men att du i dagsläget inte är kund hos Avanza. Tanken på att komma igång eller flytta ISK från annan bank känns så jobbig att du skjuter på det och vips har det gått ett halvår utan att du börjat investera. 

Då är det bättre att du ringer befintlig Kuckelimuck och ber kundtjänst att starta upp en ISK i anslutning till ditt befintliga konto. Be dem samtidigt lägga upp en stående överföring från lönekontot till ISK:en den 26:e varje månad samt automatisera köp av värdepapper. Kundservice förklarar hur du gör.

Alla svenska storbanker har ett utbud av indexfonder. Det gäller bara att hitta dem, gömda som de är bland de för banken lukrativa fonderna med aktiv förvaltning. Skulle banken föreslå en session med en ”rådgivare” tackar du vänligt men bestämt nej då ett sådant möte med stor sannolikhet går ut på att guilttrippa dig att skaffa bankens egenförvaltade dyrfonder (läs Bankbluffen av Joel Dahlberg och du kommer att kunna tacka nej som ett proffs).

2. Spara långsiktigt

"Att bygga upp en rejäl ekonomisk trygghet på börsen är som att se målarfärg torka, till slut torkar det faktiskt."  (Nicklas Andersson)

Älskar't. Även om det i nuläget känns mer som att se på färg som sakta rinner ur en omkullvällt burk är det ett faktum att börsen historiskt sett alltid återhämtat sig. Samt att börsen är det enskilt bäst avkastande investeringsslaget över tid, däri inräknat fastigheter.

3. Förstå vad du köper

"Att förstå vad man köper och göra sin hemläxa är väldigt viktigt. Att enbart köpa en aktie för att den stigit kraftigt eller för att någon rekommenderat den är vanskligt. Kom ihåg att det bakom varje aktie faktiskt finns ett bolag med produkter och tjänster. 

Det är ju faktiskt bolagets framtidsutsikter du investerar i när du köper en aktie. Om du har en förståelse för vad bolaget gör och hur de tjänar pengar så tror jag du får mindre ont i magen om aktien sjunker efter köp." (Nicklas Andersson)

Jag fattar vad han säger men jag håller inte riktigt med. Jag tror att det är svårt att se vilka utmaningar ett företag står inför, ens om du är på insidan. Jag har själv jobbat i ansedda bolag som varit dåliga på att pejla läget. 

Där fanns folk, ända upp på vd-nivå, som krampaktigt höll fast vid gamla sanningar och affärsmodeller i hopp om att allt av oklar anledning skulle återgå till ”det normala” (=förr). Det gällde bara att bli ”vassare” på det man redan gjorde. 

Som att Kina av någon anledning skulle sluta med aggressiv statssubvention på sina versioner av vår produkt, eller att folk plötsligt skulle sluta lyssna på ljudböcker och poddar och återgå till fysiska böcker à la 90-tal ("Minns ni köerna till bokrean..."). 

Det finns en massa affärsidéer jag förstår men som går dåligt ändå. Som HM till exempel. De köper råvara och arbetskraft i låglöneländer och säljer dem till consumer suckers i andra delar av världen. Deras logistiska apparat är i världsklass. Men ändå underpresterar aktien sedan 2015 mot OMX 30 och man avskedar en masse. 

Varför? En massa faktorer säkerligen, bland annat agila uppstickare som kan skräddarsy kollektioner och skicka med flyg just in time för att veckan efter kunna kopiera en annan TikTok-trend för omgående leverans till alla tweenies. Allt medan HM fortsätter att dundra på med massiva kollektioner för att sedan tutta eld på överskottet. Så ja, jag förstår affärsmodellen, men tackar ändå min lyckliga stjärna för att jag bet i det sura äpplet och sålde av HM för runt sex år sen.

Med en indexfond behöver du inte bry dig om huruvida nästa Facit, Agfa eller Kodak har förmågan till självinsikt. De kan inte dra med dig ner i fallet eftersom de då bara ersätts av ett annat bolag.


4. Rebalansera portföljen

"Se över ditt sparande någorlunda regelbundet och försök se till att balansen i portföljen är rimlig. Du behöver inte ha en exakt likaviktning men det blir ju inte heller bra om en aktie står för 91% av värdet i portföljen och de andra nio aktierna för 1% vardera."  (Nicklas Andersson)

Jag kanske inte fattar vad han menar, men jag tycker att resonemanget skevar. Ska lönsamma investeringar kannabaliseras till förmån för de mindre framgångsrika? Om du, som räkneexemplet i punkten föreslår, fördelat 10 000 kronor på tio aktier och en efter några år står för 91 procent av börsvärdet, skulle åtminstone jag tänka mig för några gånger innan jag sålde av mitt lok i syfte att stödköpa förlorarna. 

Däremot skulle jag nog styra om nya köp bort från innehaven som gått kraftigt ner. Kanske till en global indexfond och då hade jag sluppit bry mig om att balansera om eftersom indexfonden sköter det där själv. J L Collins (Simple Path to Wealth) uttrycker det som att ”indexfonden är självrengörande”.

5. Undvik alldeles för hög aktivitet

"Fler affärer är sällan synonymt med högre avkastning, även om det såklart finns undantag. Uttrycket Time in Market vs. Market Timing är intressant på detta tema. Det handlar om att det oftast är bättre att vara exponerad mot börsen över tid, istället för att försöka hoppa från tuva till tuva och tajma marknadens rörelser." (Nicklas Andersson)

Det här är en sak jag hört så många gånger, primärt i FIRE-sfären. Unge herr Ludvig skriver också om det i sin bok (nu i nyutgåva) 101 tankar om aktier.  Ludvig är forskningsdriven, varför det förvånar mig när smarta människor, som Nicklas Andersson uttrycker det, hoppar från tuva till tuva. Exempelvis skrev Cornucopia ett inlägg i slutet av oktober om att det framåt årsskiftet var dags att gå in på börsen igen. Han skriver: 

"Modellen betyder inte nödvändigtvis bättre avkastning, men om man kan få ungefär samma avkastning som index men genom att vara utanför börsen hälften av tiden får man bättre riskjusterad avkastning och kan sova gott om natten." 

Say what? Det gäller inte min nattsömn i alla fall, eftersom jag än så länge inte lyckats utveckla synsk förmåga. För det är ju inte bara toppen jag ska lyckas identifiera. Vilket är ett konststycke i sig. Jag ska därutöver avgöra när det är rätt läge att gå in igen.

Med all respekt för Cornucopias stapeldiagram och teorier som nästan på datum ska kunna avgöra när det är dags, så tror jag inte att det är lätt. Om det varit lätt hade alla gjort det. Och det är ett faktum att till och med kommersiella professionella investerare har svårt att hitta rätt tidpunkt. Om så vore fallet skulle Fisher Invest (vars affärsidé är att "sälja högt och köpa lågt") visa siffror på sin hemsida. 

"Since timing the market perfectly is nearly impossible, the best strategy for most of us is not to try to market-time at all." (Schwab)

Själv är jag blott en lekman och kan bara förlita mig på andras studier. Du kan naturligtvis hitta belägg för såväl passiv som aktiv förvaltning (den senare ofta på olika finansbolags hemsidor eller hos random snubbe i en bar), men jag hittade efter en snabb googling nedan som stöd för ett mer passivt förhållningssätt:

The Behaviour of Individual Investors (University of Carlifornia/Berkley). Slutsatsen är att aktiva investerare som regel underpresterar mot indexfonder. Dessutom tenderar de att hålla kvar vid förlorare och sälja vinnare och låter sig påverkas av historiska händelser. Det vill säga, de gör om sådant som känts bra och undviker sådant som känts dåligt, vilket inte nödvändigtvis är ett framgångsrecept framåt.

Market Timing Ability and Volatility Implied in Investment Newsletters' Asset Allocation Recommendations (National Bureau of Economic Research). Här har man jämfört fiktiva portfolios som tagit avstamp i de råd som ges i diverse "investment letters" (d.v.s. råd från finansinstitut, ofta med uppmaningar till börsaktivitet) mot ett passivt beteende och kommit fram till att "only a small number of the newsletters appear to have higher average returns than a buy-and-hold portfolio".

Och så givetvis min favorit, finansföretaget Fidelitys genomgång av sina kunders innehav där det visade sig att de som presterat bäst antingen glömt bort att de ens hade innehav samt de kunder som dött.  

"The customer account audit revealed that the best investors were either dead or inactive—the people who switched jobs and “forgot” about an old 401(k) leaving the current options in place, or the people who died and the assets were frozen while the estate handled the assets."

Och nu blev min punkt tre gånger så lång som Nickas, 1-0 till mig.

6. Undvik att agera i panik

"Hur konstigt det än låter så ökar risken på börsen i det korta perspektivet ju mer börsen stiger. Omvänt så minskar risken ju mer börsen faller, tvärtom vad som intuitivt känns logiskt. Kom ihåg att de flesta tycker det känns bättre att köpa aktier efter uppgång och säljer samtidigt aktier efter nedgång. Det är dock ingen vinnande strategi." (Nicklas Andersson)

Amen. Han nämner här också medias (negativa) inflytande. Det är inte kul att äga aktier när kvällspressen braskar med feta nedåtgående grafer och domedagsprofetior. Mitt husmorsknep är att i dåliga tider undvika allt vad finansnyheter heter. Samt att inte logga in på ISK:en, annat än för köp. Och då filtrerar jag på fem år.

7. Fånga inte fallande knivar

"Om en aktie sjunker på grund av att framtidsutsikterna grusats och förändrar den analys du initialt gjorde när du köpte aktien så bör du överväga att sälja den.” (Nicklas Andersson)

Host HM. 

8. Undvik att behålla förlorarna och sälja vinnarna

"Det gör ondare att förlora en krona än att tjäna en krona. Många av oss sticker huvudet i sanden när börsen eller enskilda innehav utvecklas söderut. 'Bara aktien stiger till var jag köpte, då ska jag sälja'. Det här är inte rationellt, det är såklart inte roligt när en aktie som du trodde på istället sjunker. Men om du inte vill ha kvar aktien så är det ju bättre att sälja omedelbart och faktiskt investera pengarna i något annat du tror på." (Nicklas Andersson)

Han menar då de aktier som är dåliga enligt punkt sju, det vill säga att de inte går ner på grund av en generell marknadsdipp utan för att affärsidén inte hänger med. Lite som sunken cost aversion i garderoben. Sälj dina gamla oanvända märkesplagg, de kommer inte att stiga i värde med tiden. Ännu bättre: Köp aktier för pengarna så har du förr eller senare köpeskillingen åter.

Mvh/
FruEfficientBadass

Vilka fonder ska jag spara i?

I slutet av augusti fick jag nedan mail av en läsare:

Jag började spara på ISK efter ett bankbyte för några år sedan och då var jag väl lite mer skraj än jag är nu och blev rekommenderad Länsförsäkringar Bekväm Fond Balans A som jag nappade på (lite lägre risk men rätt hög avgift…). Efter ett par år la jag till LF Global Indexnära och investerade 50/50. Nuförtiden investerar jag allt i indexfonden.

Bekväm-fonden har ökat 16%. Här finns det 180 000 just nu.
Index-fonden har ökat 29%. Här finns det 165 000 just nu.
Från och med nu kommer jag kunna investera 9000-12000 per månad.

Frågor:

1) Bör jag byta mina andelar i Bekväm-fonden till annan fond eftersom avgiften är rätt hög?
2) Är det riskabelt att lägga allt sparande i en enda fond (Global Indexfonden) eller borde sparandet ligga i fler fonder? 
3) Om ja på 2): hur många fonder är då rimligt att ha?

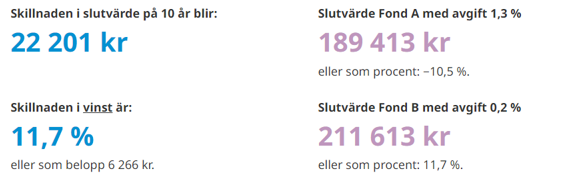
Innan jag släpper loss tigrarna, mina kommentarer: Gällande avgiften. Jag har förgäves försökt hitta en snurra där man kan jämföra två fonder baserat på avgift och antagande om framtida avkastning men gått bet. Det närmaste jag kommer är Rikatillsammans-snurran där man kan jämföra skillnad baserad på fondavgift men där finns bara utrymme för en och samma avkastning (jag valde åtta procent). Ponera att du lagt 100 000 i din aktivt förvaltade fond med 1,3% i avgift och den avkastat lika mycket som en indexfond med 0,23% i avgift (säg, Länsförsäkringar Global Indexnära) under tio års tid så hade du förlorat drygt 22 000 kronor, allt annat lika.


Det är i sammanhanget ett ointressant tal då den stora förlusten i det här fallet sker avseende avkastning. Nu framgår inte i ditt mail hur gammal du är men om jag är fördomsfull och ser på ditt namn är du inte 80+ utan max 50, am I right?

Om vi låtsas att du är 50 år och har en 40-årig sparhoristont framför dig...eller låt oss säga 20 år eftersom du kanske vill göra roliga saker för pengarna medan du är ung och vacker, då kan vi leka med tanken på att du låter dina 180 000 ligga kvar i Länsförsäkringar Bekväm jämfört med att du flyttar över dem till Länsförsäkringar Global Indexnära. Vi struntar i det här räkneexemplet med de pengar du för tillfället har i Länsförsäkringar Global Indexnära utan tänker oss att du enbart har 180 000 kronor och antingen lägger dem i Bekvämfonden eller i Globalfonden. Bara för att illustrera hur stor skillnaden i avkastning blir.

Nu kan ju jag dessvärre inte sia in i framtiden, men om vi tar senaste fem årens snittavkastning och applicerar på framtiden så ser det ut så här (och då räknar jag inte med två olika avgifter, någon sådan snurra hittade jag ju inte så jag räknar på ett snitt av de två: 0,7 procent).

Länsförsäkringar Bekväm Fond Balans år 2042: 696 000 kronor
Länsförsäkringar Global Indexnära år 2042: 8,1 mkr

Om vi lägger till ett nysparande av 10 000 kronor i månaden blir siffrorna ännu mer obscena. Länsförsäkringar Bekväm Fond Balans landar på knappt 6 mkr medan Länsförsäkringar Global Indexnära landar på drygt 35 mkr. En diff på 29 miljoner alltså, förutsatt att de kommande 20 åren presterar som de senaste fem åren i snitt, vilket ju är en vobblig parameter. Men som exempel.

Och då har jag inte ens räknat med att den förstnämnda har en hög förvaltningsavgift som kommer att urholka kapitalet medan den senares låga avgift sannolikt kommer att ge ett bättre resultat än det jag kommit fram till ovan.

Jag blev rätt tagen av de här siffrorna så låt mig vara transparent så att kommentatorsfältet får kontrollräkna. Länsförsäkringar Fond Balans har de senaste fem åren avkastat 33 procent vilket jag dividerar till knappt sju procent per år. Länsförsäkringar Global Indexnära har under samma period avkastat 103 procent vilket ger ett snitt på 21 procent per år, enkelt räknat. 

Hur kan det bli så stor skillnad? Svar: Världens åttonde underverk: Ränta på ränta. Du får pengar i ränta år ett som i sin tur ackumulerar ränta år två som i sin tur adderar till värdebasen för år tre och likt en snöboll som för varje snurr får större yta kan fler snöflingor fastna. En liiiiten fånig LF Bekvämboll försöker desperat attrahera så många snöflingor som möjligt medan LF Global Indexnära i maklig takt stånkar fram och bara äger snöflingorna på sin mastiga snöbollskropp. Svårt för den förra att tävla med den senare och för varje år blir skillnaden större. Och tjugo år är en lång sparhorisont. Gör vi samma övning på fem år diffar det "bara" drygt 400 000 kronor. På tio år 2,8 mkr. Men det är pengar det med.

T.v.: Länsförsäkringar Fond Balans. T. h: Länsförsäkringar Global Indexnära


Nu finns naturligtvis inga garantier för att Länsförsäkringar Global Indexnära kommer att leverera lika bra avkastning åren som kommer utan ovan är bara att betrakta som av mig vildsinta spekulationer baserad på en kort period. Men jag tror att vi med rätt stor sannolikhet kan anta att Länsförsäkringar Bekväm Balans inte kommer att överträffa den globala indexfonden på sikt. Varför? Det är ju bara att se på namnet. Bekväm Balans. Det här är en typisk Kuckelimuck-produkt framtagen för att sälja dyrfonder till en företrädesvis kvinnlig målgrupp som i bankens kvalificerade sonderingsverktyg svarat att de bara vill ta "låg risk".

-”Men se här fröken har vi en finfin produkt för er. Ni tar liten risk och kan sova gott om natta.”


Så mina svar till mailskriverskan är följande:

1) Bör jag byta mina andelar i Bekväm-fonden till annan fond eftersom avgiften är rätt hög?

Ja, du bör byta fond. Men inte primärt för att avgiften är hög utan för att avkastningen suger i dyrfonden.

2) Är det riskabelt att lägga allt sparande i en enda fond (Global Indexfonden) eller borde sparandet ligga i fler fonder? 

Följande bolag är för tillfället de största innehaven i Länsförsäkringar Global Indexnära:

  • Apple Inc
    7,00%
  • Microsoft Corp
    4,09%
  • Amazon.com Inc
    2,58%
  • Tesla Inc
    1,71%
  • Alphabet Inc Class A
    1,30%
  • NVIDIA Corp
    1,29%
  • Alphabet Inc Class C
    1,20%
  • Berkshire Hathaway Inc Class B
    1,03%
  • UnitedHealth Group Inc
    0,98%
  • Johnson & Johnson
    0,95%
  • Nextera Energy Inc
    0,80%
  • Nestle SA
    0,75%
  • Meta Platforms Inc
    0,75%
  • JP Morgan Chase & Co
    0,70%

Om du har skäl att tro att ovan bolag kommer kånka inom kort är det...skit samma eftersom en indexfond är självrengörande. Ponera att Tesla sjunker som en sten. Då kommer bolaget att falla ur indexet och ersättas av ett annat bolag, en rising star, utan att du behöver bry dig om det. Det sker per automatik. 

En global indexfond är bland det minst riskfyllda du kan äga. Själv har jag dragit saken till sin spets och låter fondroboten Lysa placera hälften av mina innehav bland tusentals bolag över hela världen till en låg avgift. Lysa har stötdämpare åt båda håll, det vill säga: De kommer aldrig att vara bäst i klassen, ej heller sämst. De är som en sorts snitt på världsbörserna. Och om vi antar att världen kommer fortsätta att starta, utveckla och förvalta bolag är det bra att äga så många av dem som möjligt.

3) Om ja på 2): hur många fonder är då rimligt att ha?
En räcker. Om den är tillräckligt bred. Som Länsförsäkringar Global Indexnära. Jag har, förutom Lysa, Spiltan Aktiefond Investmentbolag eftersom den haft historiskt haft god avkastning, har breda innehav med internationella förgreningar i kombination med låg avgift. 

Men vad du gör: Skippa Bekvämfonden, såvida du de facto inte är 80 år gammal alternativt behöver pengarna i en snar framtid (inom 3-4 år).

Vad säger ni andra?

Mvh/
FruEfficientBadass

Tankar om inflation et al

Jag fick för ett tag sedan ett mail av en läsare som efterfrågade en räknesnurra som tog hänsyn till inflation. Mitt tips är i vanlig ordning den här snurran där du kan peta in allt som tänkas kan. Jag har själv funderat några minuter över det här med inflation på sistone, eftersom det ryas om det en del i dagligmedia. Efter att ha läst MMM:s post på temat har jag emellertid beslutat mig för att inte hetsa upp mig alls. 

Nu är det ju Ukraina och allt domedagsaktigt som spås komma i dess kölvatten inklusive ekonomi. Ökade energipriser, genomslag på matpriserna (som en konsekvens av ökade energipriser). En annan sak som passerar mitt ytteröra med jämna mellanrum är oro för ökade bostadsräntor. Jag har emellertid inte gått djupare in på frågan och är verkligen inte rätt person att presentera en analys. Räntor låter så astråkigt att jag nickar till bara jag skriver om det i det här stycket.

Dessutom anser jag inte att någon av ovan faktorer kommer att ha någon större bäring på mitt framtida ekonomiska liv. Och innan ni opponerar er med kvalificerade argument kring räntekaos på 90-talet etc., lyss! 

Ta det här med inflation. Om vi bortser från att inflationsnivåerna fluktuerat stort över tid och även kommer att göra så framgent (ungefär som börsen går upp och ner) vänder jag mig emot den statiska inställningen. Ungefär som att du som människa har en fix utgiftsmassa varje månad, som kommer sig av en på förhand stipulerad spending på varorna X, Y och Z. Denna världsordning går icke att rubba, så när inflationen slår till sitter du där med skägget i brevlådan. Jag hävdar att du inte gör det, särskilt om du har ett frugalt mind-set som stavas flexibilitet. 

Ett mikroexempel. Du använder kosmetika och vill kvällstid befria dig från den i syfte att inte se ut som en nattklubbsvärdinna på dekis när du vaknar. Du kan vara riktigt badass och använda fast tvål från Barnängen, men det svider i ögonen. Du kan också köpa sminkborttagningsmedel. Jag gillar ansiktstvätt snarare än saker du torkar av med en servett. Jag skulle då kunna köpa exempelvis den här produkten:

Clarins Gentle Foaming Cleanser 125 ml kostar 285 kronor. Den är säkert helt underbar och hade jag fått en pall gratis hade jag inte med sur min tackat nej. Men nu har jag inte fått det, så jag nöjer mig med nedan produkt:


Nivea Refreshing Wash Gel 150 ml kostar på min Coop dryga 40 kronor. Under sommaren har det varit rabattkuponger så jag bulkade upp för 25 kronor styck. Jag noterade nyligen att priset höjts några kronor. Kanske ett utslag av inflationen vad vet jag. Men det ska infleras bra mycket mer om jag ens ska komma i närheten av Clarinsprodukten. Och om det krisar där får jag väl skala mossa från berget och gnida av underlagskrämen med. 

Boräntor. Visst hade det varit problematiskt om räntan för bolånen på vår lägenhet i Stockholm tredubblats. Då hade vi nästan betalat lika mycket för vår lägenhet som någon som hyr en bostad av vår storlek. Vi får emellertid minnas alla de år vi levt med superlåga räntor. En räntenivå som har möjliggjort ett aggressivt sparande som i dagsläget genererar pengar ur vår egen pengamaskin (eller kanske inte just i detta nu men som princip). Och vid hög inflation ökar även värdet på aktier och det är inte jag som säger det utan MMM.

Även bostäders värde tenderar att öka vid ökad inflation varför vi skulle kunna sälja av den och låta de extra hävstångsmiljonerna lindra våra ekonomiska trauman. Lättare sagt än gjort om man inte har möjlighet att få en hyresrätt men som skolexempel tycker jag att tankegången funkar. 

Poängen varandes att det finns två faktorer som påverkar en privatekonomi. Yttre faktorer (räntor, ryssar, inflation, börsläget, världsekonomin) och inre faktorer (hur du själv väljer att allokera dina resurser). Den förstnämnda kan du inte påverka och den andra kan du påverka. Låt gå att matpriserna ökar med fem procent under ett år. Det borde för en tvåbarnsfamilj motsvara runt 4 800 kronor (om man har en månadsmatbudget på 8 000 kronor). Man kan då välja att fortsätta att köpa samma varor som föregående år och böla för att man vid årets slut är 5 000 kronor fattigare. Eller så kan man vidta någon av nedan åtgärder:

- Övergå till mer vegetariskt

- Sluta köpa märkesvaror och istället köpa butikens generika

- Byta ut dyra ingredienser (färsk koriander) mot billiga (fryst koriander)

- Handla längs med golvet (där de billiga varorna ligger)

- Äta ärtsoppa varje torsdag (kostar dryga tian för familj)

- Förenkla frukosten genom att skala av dyra juicer och yoghurtar till förmån för fil och gröt

- Köpa frukt och grönt som är i säsong

- Alltid (eller nästan alltid) ta med matlåda

Ovan åtgärder kommer troligtvis inte bara att parera den femprocentiga inflationen. De kommer att slakta matbudget så att du kanske landar på minus 15-20 procent för mat under året i fråga. Jag skulle INTE bli förvånad. Liknande resonemang - att dina individuella köpval har större betydelse än makroekonomiska faktorer - förs även i Choose FI podcast (en kvart från slutet).

Dubblerade räntekostnader då. För oss skulle det motsvara ungefär tre tusen kronor extra i månaden för Stockholmslägenheten, eller 36 000 kronor per år. Hm, låt mig googla. Fem pers en vecka till Fuerteventura i februari, fyrstjärnigt förvisso men: 33 400 kronor. Check på den, vi skippar kanarieö. 

Jag har till och med svårt att hetsa upp mig över de höga elpriserna. El är kanske min favoritprodukt, efter vatten. Nu har jag förträngt januari månads elräkning för Q4, men har för mig att den landade på 14 000 kronor. Det vill säga 30 kronor per person och dag för att i ett stort, dragigt hus på landet njuta av all den komfort som möjliggörs av just elen, utan att vi behöver lyfta ens ett finger (mer än för att godkänna fakturabetalningen i bankappen). 

Jag skulle gladeligen betala det dubbla för el. Eller rättare sagt: Min priselasticitet är oändlig, jag skulle betala hur mycket som helst. I gengäld äter jag inte utelunch, avstår från fast fashion eller att göra naglarna på salong var fjärde vecka (bara den sista posten hade motsvarat drygt hälften av min del av elräkningen för en vintermånad). 

Om du vrider och vänder lite på saker och ting kommer du snart fram till att du inte sitter utlämnad till makroekonomiska nycker. Tvärt om är du i allra högsta grad kapten över ditt liv och din ekonomi, oavsett omvärldsfaktorer. Ganska harmlösa förändringar i vardagens spending får stora effekter på ditt långsiktiga sparande, medan omvärldsfaktorerna (som btw spelat dig i händerna under en bra tid nu) endast perifert påverkar dig. Sa jag och sen blev vi inkorporerade i det nya Ryssland. Men som Johan Glans sa i en föreställning från tidigt 2000-tal: Då får vi åtminstone ett starkt försvar.

Känner du oro inför räntor, inflation och andra vuxna begrepp?

Mvh/
FruEfficientBadass

Baxa mamma till börsen

Min mamma är likt de flesta boomers rädd för börsen. Inget konstigt med det. Genom åren har hon med framgång sparat i fasträntekonton hos Akelius och det är först de senaste 7-8 åren den avkastningen känts riktigt klen jämfört med en genomsnittlig börsavkastning (kanske för att jämförelsemåttet a.k.a. börsen gått så bra). I vilket fall har det grämt mig att hon/de inte avsatt så mycket som en procent av sitt sparande i värdepapper. Därför blev jag mycket uppspelt när hon för någon månad sedan öppnade upp för en "laboration": Att investera 50 000 kronor. 

Mina föräldrars datormognad är så att säga aspirerande varför det var mer att betrakta som en vild chansning att smsa: "Kontakta banken och be dem öppna en ISK". Jag såg framför mig ett mer hands-on-scenario där jag, så som jag fått göra med vissa jämnåriga (vi är för övrigt också boomers, åtminstone om du frågar mina barn), behövt sitta och hålla hand vid bankringning. Döm därför om min förvåning när jag Redan Samma Dag fick besked om att hon lyckats starta ISK.

Inte bara hade kvinnan lyckats starta kontot, hon hade dessutom helt själv lyckats föra över pengar dit. Jag måste säga att jag är imponerad. Och det säger jag inte bara för att jag vet att mamma läser blögga, utan för att jag är det. 

Nu gällde det att curla så att första mötet med börsen skulle bli en positiv upplevelse. Och som ni alla vet är det lättare sagt än gjort eftersom börsen är en nyckfull jäkel som inte alltid väntar på att gå upp eller ner när dagligmedia eller experter säger att den ska göra det. Den kan bete sig hur som helst när som helst. Det enda vi vet är att börsen som helhet över tid gått upp. 

Min första köprekommendation: Spiltan Aktiefond Investmentbolag 5 000 kronor. Veckan efter en svensk indexfond samma belopp. Därefter en global indexfond samma belopp osv. tills allt investerats. Tio veckor totalt.

För er kan det tyckas vansinnigt att dra ut ett köp i 50 000-kronorsklassen på tio veckor eftersom ni vet att time in the market >timing the market. Bär då med er att jag hanterar känsliga psyken här. Mina föräldrar tror att investering i aktier eller fonder är ungefär som att satsa på en häst på Solvalla. Antingen satsar man på rätt häst och vinner eller så satsar man på fel häst och förlorar. Observera att denna bedömning lämpligen görs runt en vecka efter köp. 

Jag har genom åren behövt höra mer än en anekdot om hur pappa vågat sig ut på marknaden med något i hans tycke våghalsigt (nu senast: Avanza Zero) för att, så fort börsen dippat en smula (och således även deras innehav) sälja. "Hu, det där gör vi inte om" kind of thing. Eller som jag fick det förklarat för mig sist det begav sig: "Men den gick ju ner!?" (med en viss indignation i rösten). Jag kommer osökt att tänka på Buffets citat "The stock market is a device for transferring money from the impatient to the patient".

Fig. 1: Pappahandel

Därför gäller det att inför dem försöka skapa en åtminstone initial illusion av stabilitet (vilket är lättare sagt än gjort under rådande omständigheter). Genom att investera under tio veckor mjukas kurvan ut och det är först drygt halvvägs in i köpen som eventuella nedgångar kommer att börja upplevas som besvärande eftersom kontantdelen väger så tungt. 

Nu har det ju varit nedåt ända sen hon började köpa i mitten av februari. Hade jag rått dem till det enligt forskningen mest effektiva sättet att approchera marknaden - gå all in dag ett - hade det funnits en överhängande risk att de fallit in i den gamla ryggmärgsreflexen att sälja av så fort "det inte går bra" (särskilt som det verkligen inte gått bra sen mitten av februari).

Jag har vid ett par femton tillfällen försökt att förklara börsmekanismerna för mina föräldrar. Att börsen går upp och ner men att den på lång sikt går upp. Att man inte förlorar några pengar så länge man a) undviker att investera allt i en och samma aktie och det bolaget går i kånken och b) sitter still i båten. Så länge man har breda innehav av typen indexfonder förlorar man inga pengar. Fondandelarna minskar tillfälligt i värde. Men så fort börsen återhämtar sig, återgår även fonderna till sina forna värden. Och fortsätter på sikt uppåt även därifrån. 

Mamma tycker ju att hon är för gammal för börsen, att hon skulle gått in för länge sen. Vilket ju är sant, åtminstone det sistnämnda. Men så värst gammal är hon inte, knappt 70, och med gener som gör gällande att hon nog har en sparhorisont på 20-30 år. Jag är därför mycket nöjd över att hon sent omsider tagit steget ut och att hon får möjlighet att köpa fonder på rea ett tag framöver så att det första mötet blir ett, om inte positivt, så åtminstone ett okej sådant. Nästa steg i det börspsykologiska dramat: Få henne att avstå från att gå in och titta på sina innehav de närmaste åren. 

Har du lyckats mota in pärona på börsen?

Mvh/
FruEfficientBadass

Preferensaktier bu eller bä?

Ni kanske minns att jag har en bekant i Stockholm som blev med cash efter en bostadsförsäljning. Nu bor han med familj i hyresrätt och han har sedan förra vintern väntat på att "börsen ska dippa" för att gå in igen. Han har nu gjort bedömningen att vi befinner oss i den efterlängtade nedgången och har äntligen satt sina slantar i arbete. Jag avstår här från att påpeka att han trots rådande nedgång gått miste om nästan ett års avkastning och värdeutveckling (för börsen är ju trots allt högre värderad nu än i februari 2021) utan gläds åt att han äntligen tagit sitt förnuft till fånga och därmed flyttat pengarna från lönekontot. Det rör sig om runt en miljon och dessa har han investerat i två innehav:

- Corem Property Group Pref
- Fastpartner Pref


Jag vet ingenting om ovan bolag mer än att de är fastighetsbolag med betoning på kommersiella lokaler. I mina öron låter det inte så lite riskfyllt att ha alla sina innehav i samma bransch, även om bolagen vid nedgång säger sig dela ut som vanligt. Det som också förenar de två är att de är så kallade preferensaktier. Jag var tvungen att googla och så här skriver Avanza:

En preferensaktie beskrivs ofta som en hybrid mellan en obligation och en aktie. I grund och botten är det en aktie som ger ägaren rätt till utdelning före stamaktieägare.

Här är en snabbguide i vad som utmärker en preferensaktie: